 Zalo: 0901.508.000
 Hotline: 1900 400 008
 Email: support@mobiwork.vn




Mục lục nội dung:
1. Vì sao nhóm tặng hàng & tăng lượng được ưa chuộng trong kênh GT?
Trong 8 nhóm khuyến mãi kênh GT, tặng hàng & tăng lượng (Bonus Product) là nhóm được các doanh nghiệp sản xuất và phân phối ưa chuộng nhất chỉ sau nhóm giảm giá & chiết khấu – vì một lý do tâm lý rất đơn giản: nhà phân phối nhận được “hàng thật”, dễ thấy giá trị hơn nhiều so với một khoản chiết khấu tiền trừ trên hóa đơn.
Khi được giảm giá 5%, nhà phân phối phải tự quy đổi ra số tiền cụ thể mới cảm nhận được lợi ích. Nhưng khi nhận thêm 1 thùng hàng miễn phí, giá trị hiện diện ngay trước mắt – dễ cầm, dễ đếm, dễ tặng lại cho điểm bán. Chính vì vậy, nhóm này đặc biệt hiệu quả trong hai tình huống:
- Đẩy hàng tồn hoặc hàng mới ra thị trường – khi cần tăng vòng quay hàng hóa nhanh mà không muốn phá giá niêm yết.
- Tăng độ phủ sản phẩm tại điểm bán – khi muốn nhà phân phối chủ động đưa thêm sản phẩm mới vào danh mục kinh doanh của họ.
Đây cũng là nhóm có tổng cộng 10 cơ chế khác nhau được ghi nhận trong thực tế triển khai tại các doanh nghiệp phân phối Việt Nam – trải dài từ cơ chế đơn giản nhất (mua 1 tặng 1) đến các mô hình phức tạp hơn như combo giải pháp trọn bộ.
 2. Toàn cảnh 10 cơ chế tặng hàng phổ biến nhất
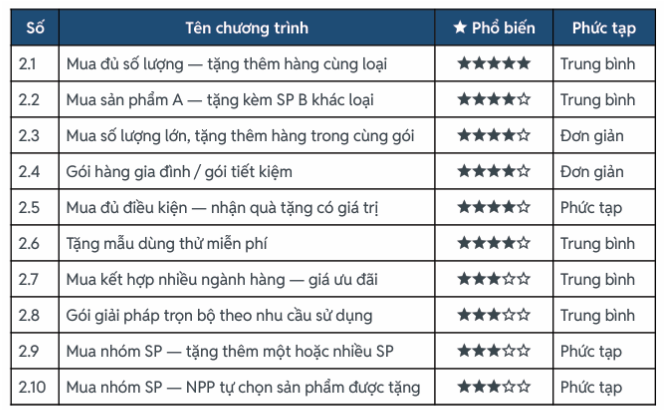
Ba cơ chế được doanh nghiệp phân phối Việt Nam triển khai phổ biến nhất và có đầy đủ dữ liệu vận hành thực chiến (mục tiêu, cách tính, ngành hàng, ROI, rủi ro, công cụ) là mua tặng hàng cùng loại, quà tặng có giá trị và tặng mẫu dùng thử. Các cơ chế còn lại là biến thể xoay quanh ba trụ cột này – khác nhau chủ yếu ở loại hàng tặng (cùng loại/khác loại/quà ngoài danh mục) và điều kiện áp dụng (theo số lượng/theo giá trị/theo combo ngành hàng).
3. Ba nhóm cơ chế theo mục tiêu sử dụng
Nhóm thứ nhất – Tặng hàng cùng loại hoặc chéo loại
Đây là cơ chế nền tảng của cả nhóm: mua đủ số lượng sản phẩm A thì được tặng thêm sản phẩm A (cùng loại) hoặc sản phẩm B (khác loại – dùng cho mục đích cross-sell, đẩy hàng mới). Tỷ lệ tặng và số lượng sản phẩm tặng có thể mở rộng thêm tùy chiến lược:
- Mua tặng hàng cùng loại – cơ chế gốc, đơn giản nhất: mua 10 thùng sản phẩm A → tặng 1 thùng sản phẩm A.
- Mua tặng hàng khác loại (cross-sell) – biến thể dùng để đẩy hàng mới ra thị trường: mua 6 thùng sản phẩm A → tặng 1 thùng sản phẩm B khác loại, tận dụng tệp khách hàng đã quen thuộc với sản phẩm A.
- Mua số lượng lớn tặng thêm trong cùng gói – biến thể đơn giản hơn cơ chế gốc: tặng thêm hàng ngay trong cùng gói đóng, không cần xuất phiếu tặng riêng.
- Mua nhóm sản phẩm tặng thêm và nhà phân phối tự chọn sản phẩm được tặng – hai biến thể phức tạp nhất trong nhóm: mua theo nhóm sản phẩm (không chỉ một sản phẩm đơn lẻ) và được tặng thêm một hoặc nhiều sản phẩm, thậm chí cho phép nhà phân phối tự chọn sản phẩm được tặng – linh hoạt hơn nhưng đòi hỏi hệ thống theo dõi kho tặng chặt chẽ hơn nhiều.
Xem chi tiết cơ chế, công thức tính và cách kiểm soát xuất kho hàng tặng tại: Mua tặng hàng cùng loại trong kênh GT: cách tính và kiểm soát xuất kho hàng tặng
Nhóm thứ hai – Quà tặng, combo và gói giải pháp
Nhóm này khác nhóm thứ nhất ở điểm mấu chốt: hàng tặng có thể không cùng danh mục với hàng mua, thậm chí không phải là sản phẩm của công ty (quà lưu niệm, thiết bị gia dụng, tour du lịch…). Đây là nhóm tạo cảm giác khác biệt rõ rệt so với chiết khấu tiền thông thường vì nhà phân phối cảm nhận giá trị của quà tặng thường cao hơn giá trị thực.
- Quà tặng có giá trị – cơ chế gốc: đặt đủ bộ 5 sản phẩm → nhận 1 bình nước inox; đặt đơn từ 20 triệu → nhận 1 tủ lạnh mini; đạt doanh số quý → nhận tour du lịch.
- Gói hàng gia đình / gói tiết kiệm – biến thể đơn giản hóa: gộp nhiều sản phẩm vào một gói giá ưu đãi thay vì tặng quà ngoài danh mục.
- Combo kết hợp nhiều ngành hàng – biến thể mở rộng theo chiều ngang: gộp sản phẩm từ hai ngành hàng khác nhau vào một combo giá ưu đãi.
- Gói giải pháp trọn bộ – biến thể chuyên sâu nhất: bán theo giải pháp sử dụng hoàn chỉnh cho một mục đích cụ thể (ví dụ: bộ giải pháp canh tác trọn gói cho một loại cây trồng, gồm phân bón, thuốc bảo vệ thực vật và chất bổ trợ) – hiệu quả hơn nhiều so với bán từng sản phẩm riêng lẻ, đặc biệt trong ngành vật tư nông nghiệp.
Xem chi tiết cơ chế, catalog quà tặng và cách chống thất thoát kho quà tại: Mua đủ điều kiện nhận quà tặng có giá trị: thiết kế catalog quà cho nhà phân phối
Nhóm thứ ba – Sampling, dùng thử tại điểm bán
Đây là nhóm khác biệt hoàn toàn về mục tiêu: không nhằm đẩy doanh số ngay lập tức mà nhằm giới thiệu sản phẩm mới, thu thập phản hồi thực tế từ nhà phân phối và người tiêu dùng, tạo trải nghiệm dùng thử trước khi nhập hàng chính thức.
- Tặng mẫu dùng thử miễn phí – cơ chế gốc: phân bổ mẫu thử theo tuyến (mỗi nhân viên bán hàng phụ trách một số lượng mẫu cố định mỗi tuần); với ngành dược phẩm, trình dược viên cung cấp mẫu theo danh sách nhà thuốc ưu tiên.
- Hàng sampling tại cửa hàng – biến thể liên quan: đối với hàng thực phẩm, doanh nghiệp có thể triển khai đội ngũ PG đi phát hàng sampling trực tiếp tại các cửa hàng, siêu thị, mời khách hàng trải nghiệm sản phẩm ngay tại điểm bán – thay vì chỉ giao mẫu qua kênh nhà phân phối.
 Xem chi tiết quy trình phân bổ mẫu, đo lường tỷ lệ chuyển đổi và ROI tại: Tặng mẫu dùng thử miễn phí (sampling) cho kênh GT
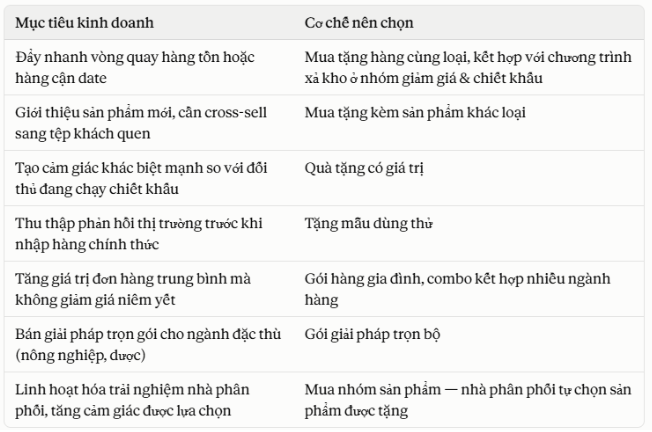
4. So sánh nhanh: khi nào dùng cơ chế nào?
5. Rủi ro chung của cả nhóm và cách phòng tránh
Dù khác nhau về hình thức, cả 10 cơ chế trong nhóm này đều chia sẻ chung ba nỗi đau vận hành đã được ghi nhận qua thực tế triển khai tại hàng trăm doanh nghiệp phân phối:
- Hàng tặng bị tính lộn với hàng bán. Nếu không tách bạch ngay từ khâu xuất kho — tổng sản phẩm mua cộng sản phẩm tặng phải khớp đúng tỷ lệ, không bị thiếu hoặc thừa — kế toán cuối kỳ sẽ không biết chính xác tổng sản lượng hàng tặng là bao nhiêu để hạch toán chi phí khuyến mãi.
- Không kiểm soát được kho quà tặng riêng biệt. Với các cơ chế thuộc nhóm quà tặng và combo, nếu không theo dõi tiến độ tích lũy của từng nhà phân phối theo thời gian thực, kho quà tặng rất dễ bị thất thoát hoặc phát nhầm đối tượng.
- Nhiều chương trình tặng hàng chạy chồng lên nhau trên cùng một sản phẩm. Đây là rủi ro nghiêm trọng nhất: khi doanh nghiệp chạy đồng thời hai chương trình tặng hàng khác nhau (ví dụ vừa tặng hàng cùng loại vừa tặng kèm sản phẩm khác loại) trên cùng một sản phẩm, nhà phân phối sẽ không biết mình đang được tặng theo chương trình nào, và doanh nghiệp mất kiểm soát tổng lượng hàng tặng đã xuất kho.
Nguyên tắc xử lý chung: không chạy đồng thời hai chương trình tặng hàng khác nhau trên cùng một nhóm sản phẩm; luôn xuất phiếu tặng riêng biệt với phiếu xuất bán; và với các chương trình có điều kiện tích lũy như quà tặng có giá trị, cần xác định rõ ngay từ đầu liệu chiết khấu/điểm tích lũy có được tính trên cả hàng tặng hay chỉ tính trên hàng mua.
6. Công cụ vận hành: khi nào cần rời khỏi Excel?
Excel dùng được khi: một tỷ lệ tặng cố định, một sản phẩm, ít nhà phân phối tham gia. Rủi ro lớn nhất khi dùng Excel là không theo dõi được tiến độ tích lũy của từng nhà phân phối theo thời gian, đặc biệt với các chương trình tặng quà theo cột mốc.
Cần phần mềm quản lý khi: tỷ lệ tặng khác nhau theo từng hạng nhà phân phối, nhiều sản phẩm trong cùng chương trình – hệ thống cần tự động xác định nhà phân phối nào đủ điều kiện, xuất kho hàng tặng riêng biệt với hàng bán, và theo dõi tổng lượng hàng tặng đã xuất trong kỳ.
Cần phần mềm nâng cao khi cần các tính năng cốt lõi sau:
- Xuất phiếu tặng, tách bạch với phiếu xuất bán – không để kế toán bóc tách thủ công cuối kỳ.
- Quy tắc ưu tiên khi nhiều chương trình tặng hàng chạy song song trên các vùng địa lý và hạng nhà phân phối khác nhau, để hệ thống tự xác định đúng chương trình áp dụng cho từng đơn hàng thay vì để nhân viên tự quyết.
- Theo dõi chuyển đổi từ mẫu thử sang đơn hàng thực – với riêng cơ chế sampling, đây là dữ liệu quan trọng nhất để quyết định phân bổ mẫu thử đúng chỗ trong các đợt tiếp theo, thay vì phát theo cảm tính.
MobiWork DMS quản lý chương trình tặng hàng như thế nào?
Vấn đề cốt lõi của nhóm khuyến mãi này không nằm ở việc tính tỷ lệ tặng = mà nằm ở việc kiểm soát dòng chảy vật lý của hàng tặng: xuất đúng số lượng, đúng đối tượng, không lẫn với hàng bán, và không bị chồng lấn khi nhiều chương trình chạy cùng lúc.
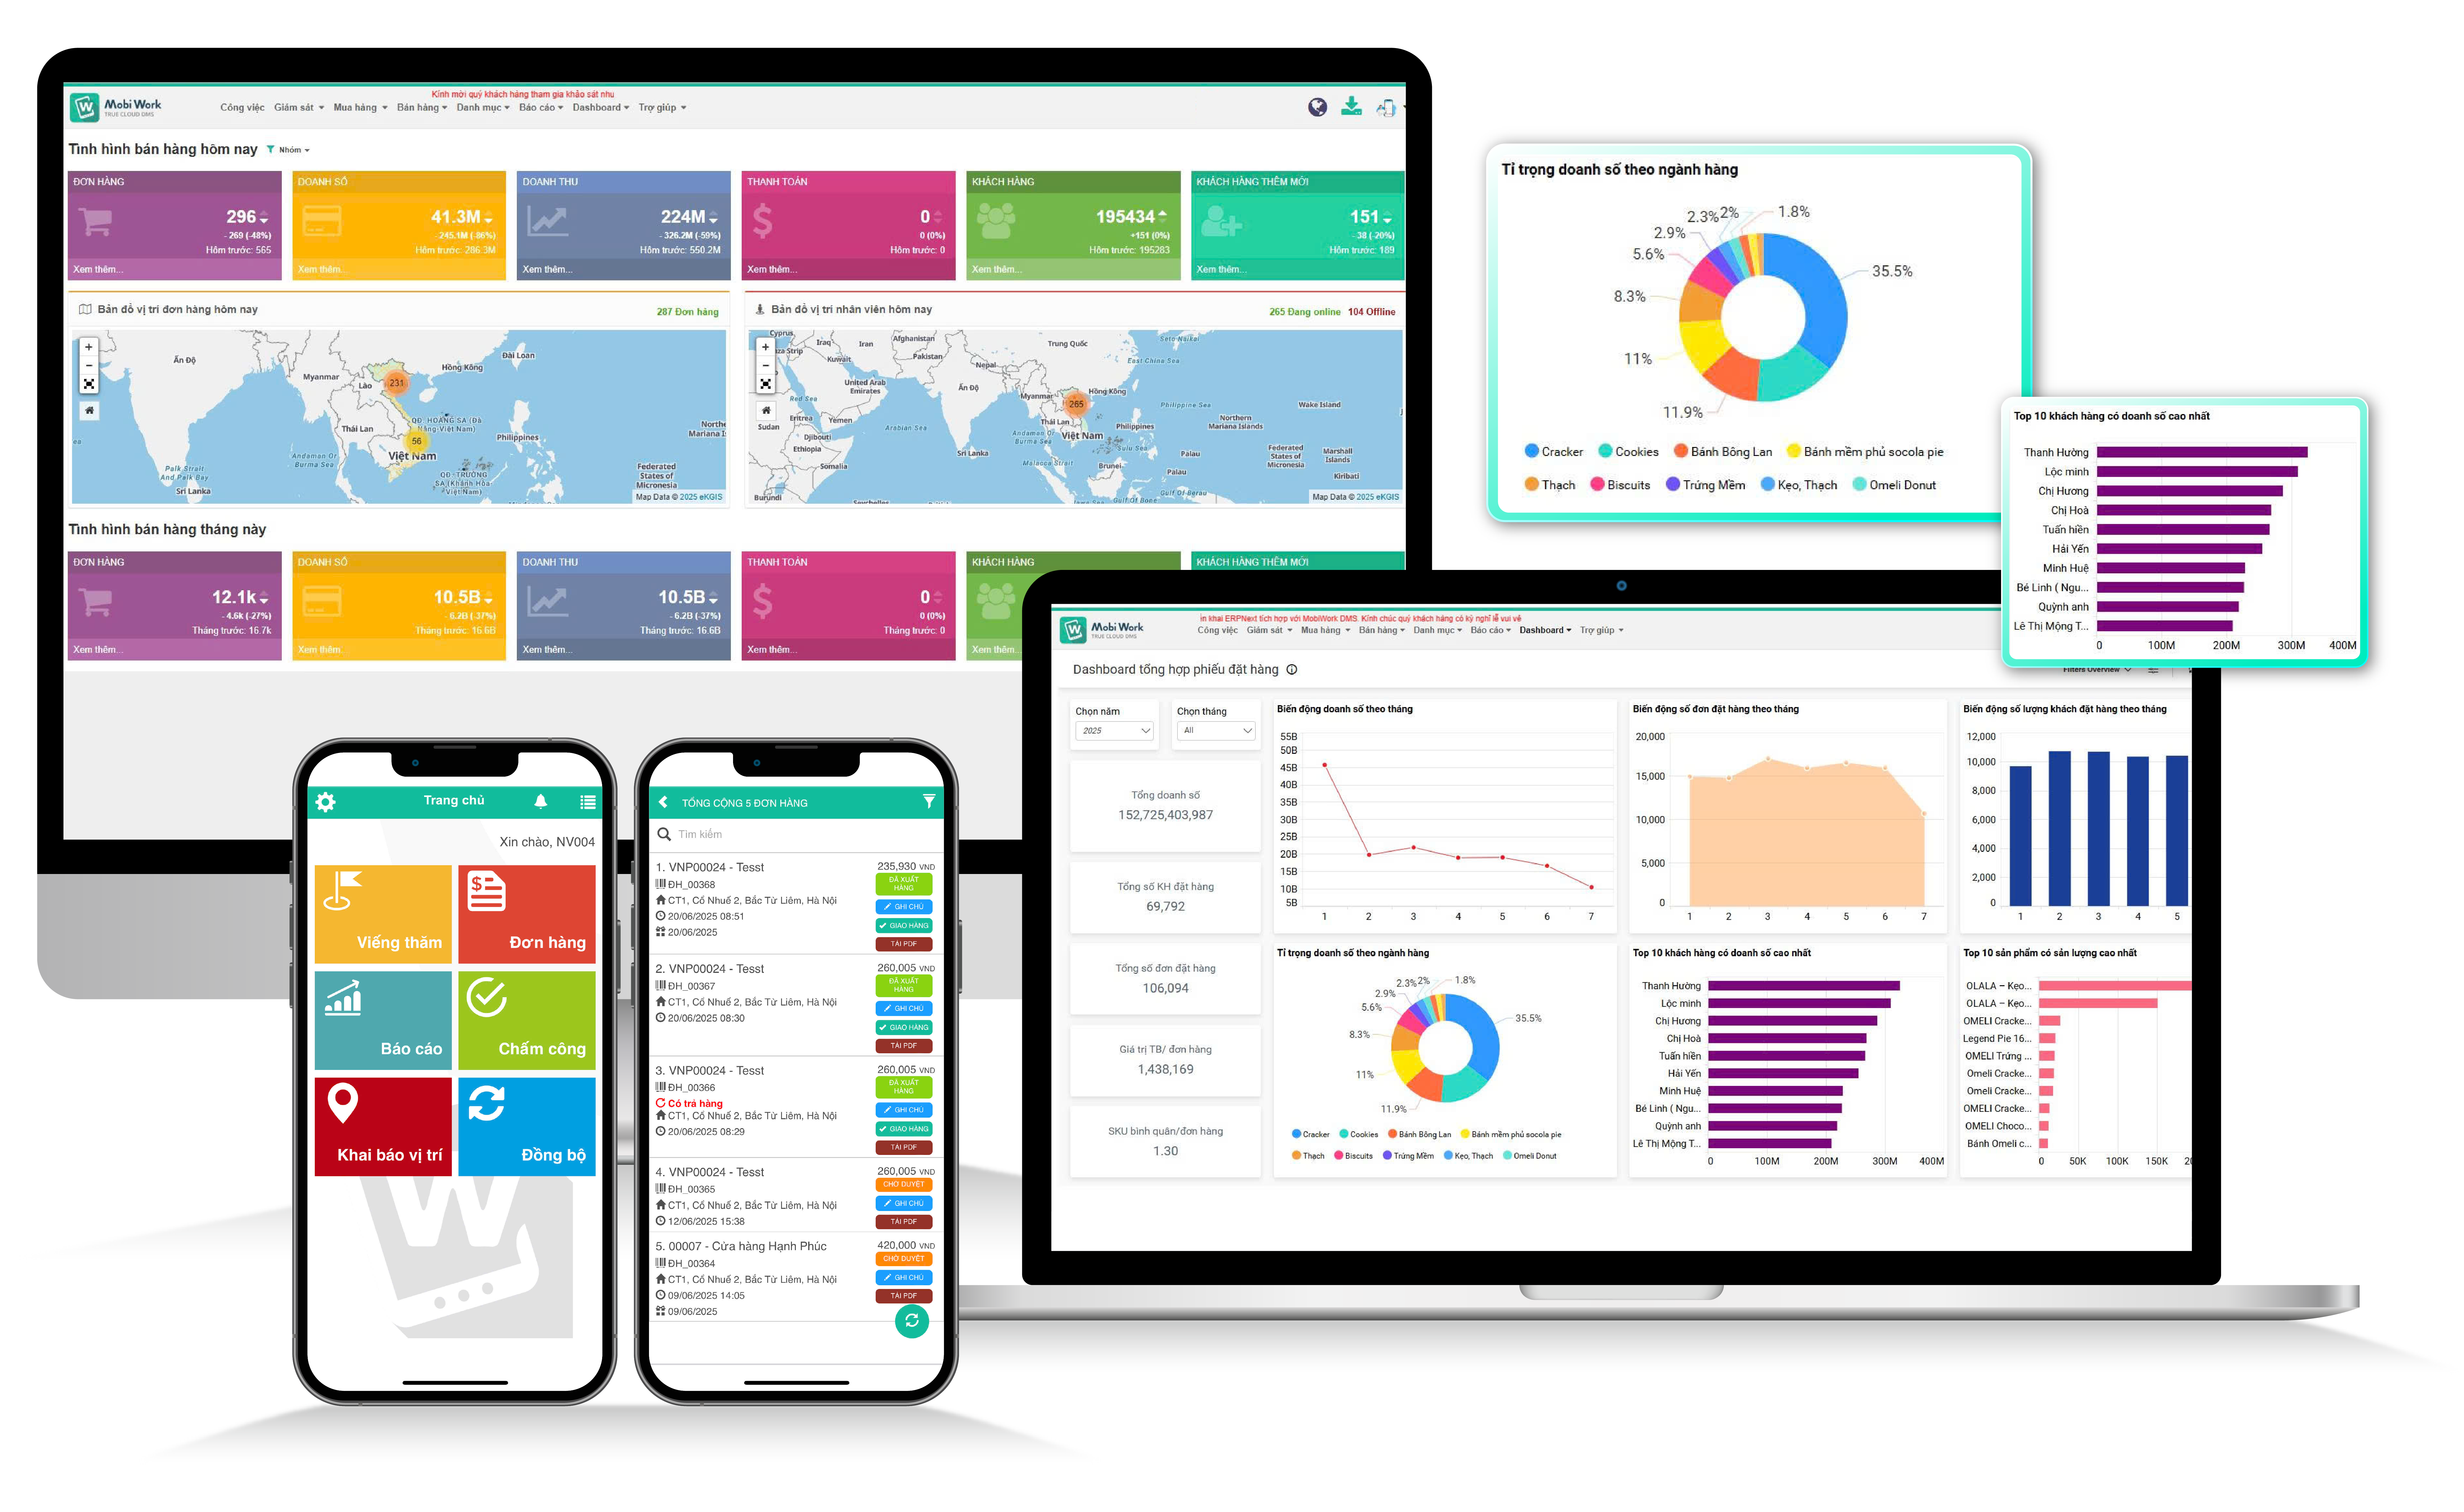 MobiWork DMS xử lý bài toán này ở bốn điểm:
- Có báo cáo hàng tặng riêng biệt với hàng xuất bán giúp kế toán tổng hợp chính xác chi phí khuyến mãi của từng chương trình mà không cần bóc tách thủ công cuối kỳ.
- Quy tắc ưu tiên có thể cấu hình được – khi một đơn hàng thỏa mãn nhiều chương trình tặng hàng cùng lúc, hệ thống tự xác định chương trình nào được áp theo quy tắc đã thiết lập, ngăn tình trạng nhân viên áp nhầm hoặc áp trùng trên cùng một sản phẩm.
- Theo dõi tiến độ tích lũy của từng nhà phân phối theo thời gian thực – nhà phân phối biết chính xác mình còn thiếu bao nhiêu để đủ điều kiện nhận quà, giảm tranh chấp cuối kỳ.
- Quản lý kho quà tặng và mẫu thử riêng biệt.
Kết quả ghi nhận: giảm đáng kể sai sót do tính lộn hàng tặng với hàng bán, và rút ngắn thời gian đối soát kho quà tặng cuối kỳ từ vài ngày xuống còn vài giờ nhờ dữ liệu được ghi nhận tự động ngay tại thời điểm phát sinh.
Hệ thống được xây dựng cho đặc thù kênh GT Việt Nam, hiện phục vụ hơn 2.500 doanh nghiệp phân phối thuộc 20+ ngành hàng, với 15+ năm triển khai thực tế.
Đăng ký dùng thử MobiWork DMS – miễn phí 14 ngày tại đây!
7. Kết hợp với các nhóm khuyến mãi khác
Nhóm tặng hàng & tăng lượng có khả năng chạy song song tốt với hầu hết các nhóm khác vì bản chất khác biệt hóa với chiết khấu (một bên cho hàng, một bên giảm tiền):
- Chạy song song tốt: chiết khấu thương mại – vì chiết khấu tính trên hàng mua, hàng tặng hạch toán riêng thành chi phí khuyến mãi, hai khoản không ảnh hưởng nhau; thưởng trưng bày – hai chương trình hoàn toàn độc lập về điều kiện; tích điểm đổi quà – điểm tích theo số lượng hàng mua, hàng tặng không được tính vào điểm.
- Không nên chạy cùng lúc: hai chương trình tặng hàng khác nhau trên cùng một nhóm sản phẩm (ví dụ vừa tặng hàng cùng loại vừa tặng kèm sản phẩm khác loại chạy song song trên cùng một sản phẩm); giảm giá đồng giá xả kho – hàng đồng giá thường đi kèm điều kiện không kết hợp chương trình khác.
- Cần thống nhất rõ trước khi kết hợp: với giảm giá theo bậc thang – cần xác định rõ hàng được tặng có được tính vào số lượng để xác định bậc hay không, tránh tranh chấp về cách tính có lợi hơn cho bên nào.
Câu hỏi thường gặp
- Nhóm tặng hàng khác gì với nhóm giảm giá & chiết khấu?
Giảm giá & chiết khấu là công cụ giảm số tiền phải trả, còn tặng hàng là công cụ cho thêm hàng hóa vật lý. Nhà phân phối thường cảm nhận giá trị của hàng tặng rõ ràng hơn một khoản giảm giá tương đương về mặt tiền bạc – đây là lý do nhóm này đặc biệt hiệu quả khi cần tạo sự khác biệt so với các chương trình chiết khấu thông thường của đối thủ. - Trong 10 cơ chế, cơ chế nào nên ưu tiên triển khai đầu tiên?
Mua tặng hàng cùng loại là cơ chế nền tảng, dễ triển khai nhất và có độ phổ biến cao nhất tại Việt Nam, đặc biệt hiệu quả trong các chương trình Tết và mùa cao điểm. Nên bắt đầu từ đây trước khi mở rộng sang các biến thể phức tạp hơn như combo hay gói giải pháp trọn bộ. - Có nên tính điểm tích lũy hoặc chiết khấu trên cả phần hàng được tặng không?
Không nên, trừ khi có quy định rõ ràng từ đầu. Nguyên tắc phổ biến là chỉ tính điểm/chiết khấu trên số hàng mua thực tế, hàng tặng hạch toán riêng – tránh tình trạng nhà phân phối hiểu nhầm và tranh chấp về quyền lợi cuối kỳ. - Làm sao biết chương trình tặng hàng nào đang thực sự hiệu quả?
Cần đo bằng dữ liệu, không chỉ dựa vào cảm nhận: tỷ lệ tăng sản lượng bán trong kỳ khuyến mãi so với tháng thường, tỷ lệ chuyển đổi từ mẫu thử sang đơn hàng thực (với sampling), và tỷ lệ hàng tặng thực sự được bán ra hay bị tồn kho tại nhà phân phối. Đây là lý do các doanh nghiệp có hệ thống DMS thường giảm được đáng kể sai sót và có dữ liệu để quyết định lặp lại hay điều chỉnh chương trình ở đợt sau.
