 Zalo: 0901.508.000
 Hotline: 1900 400 008
 Email: support@mobiwork.vn


Trong kênh phân phối GT, công nợ kéo dài không chỉ gây áp lực lên dòng tiền mà còn làm giảm khả năng xoay vòng vốn của doanh nghiệp. Chiết khấu thanh toán sớm là một trong những chính sách khuyến khích nhà phân phối trả tiền trước hạn.
Câu hỏi đặt ra: đặt mức chiết khấu bao nhiêu để vừa thu hồi công nợ nhanh hơn, vừa không tốn kém hơn chi phí vay vốn? Bài viết hướng dẫn cách tính, cách xây dựng chính sách, hạch toán và đo lường hiệu quả.
Mục lục nội dung:
1. Chiết khấu thanh toán sớm trong kênh GT là gì?
1.1. Định nghĩa
Chiết khấu thanh toán sớm là chính sách cho phép nhà phân phối hoặc đại lý được giảm một phần số tiền phải thanh toán nếu hoàn thành nghĩa vụ thanh toán trước thời hạn đã thỏa thuận với doanh nghiệp.
Đây là một cơ chế thuộc nhóm chính sách hỗ trợ thương mại trong kênh GT, thường được triển khai cùng các chính sách về tín dụng, hỗ trợ tài chính và quản lý công nợ nhà phân phối.
Ba mục tiêu chính của chính sách chiết khấu thanh toán
- Cải thiện dòng tiền và rút ngắn thời gian thu hồi công nợ.
- Giảm rủi ro nợ quá hạn, nợ khó đòi trong hệ thống phân phối.
- Khuyến khích nhà phân phối chủ động thanh toán đúng hạn hoặc trước hạn.
1.2. Phân biệt chiết khấu thanh toán và chiết khấu thương mại
Hai cơ chế này thường bị nhầm lẫn vì cùng làm giảm tổng số tiền mà nhà phân phối phải chi trả. Tuy nhiên, bản chất và thời điểm phát sinh quyền lợi hoàn toàn khác nhau.
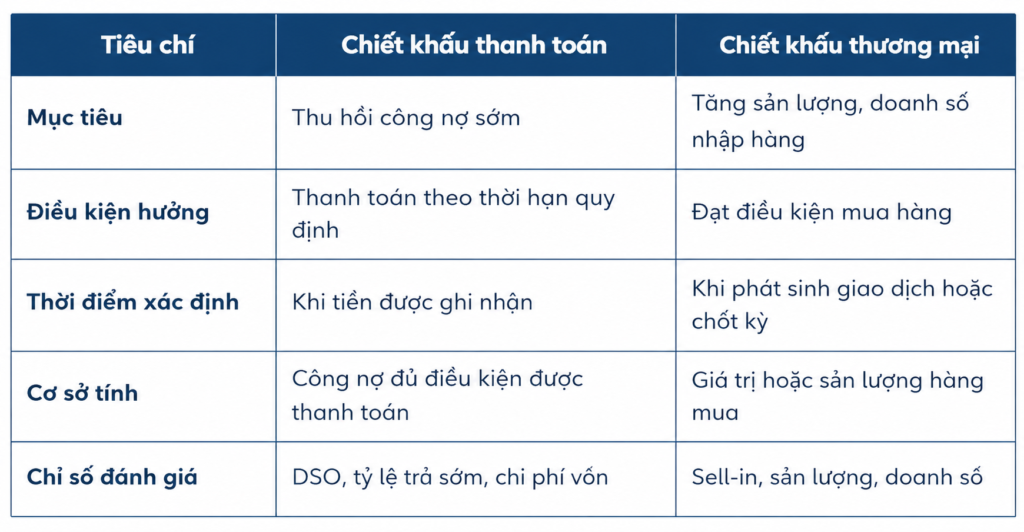
Vì hai cơ chế khác nhau về bản chất, doanh nghiệp có thể áp dụng đồng thời, miễn là quy định rõ thứ tự tính và trần ngân sách.
2. Cách tính chiết khấu thanh toán
2.1. Công thức tính số tiền chiết khấu
Số tiền chiết khấu = Giá trị công nợ đủ điều kiện × Tỷ lệ chiết khấu
Giá trị công nợ đủ điều kiện thường là số tiền sau chiết khấu thương mại, có thể trước hoặc sau VAT tùy chính sách. Doanh nghiệp cần ghi rõ cơ sở này trong văn bản chính sách.
Ví dụ: đại lý có hóa đơn 200 triệu đồng, chính sách giảm 1% nếu trả trong 10 ngày. Đại lý trả ngày thứ 7, được chiết khấu 2 triệu đồng và chỉ chuyển 198 triệu đồng.
2.2. Quy đổi chi phí chiết khấu sang lãi suất năm
Đây là bước nhiều doanh nghiệp bỏ qua. Chiết khấu nhỏ nhìn qua có vẻ rẻ, nhưng quy ra lãi suất năm lại rất cao:
Chi phí vốn tương đương/năm ≈ d / (1 − d) × 365 / (N − n)
Trong đó:
- d: tỷ lệ chiết khấu
- N: thời hạn thanh toán thông thường (ngày)
- n: thời hạn được hưởng chiết khấu (ngày)
- N − n: số ngày doanh nghiệp nhận tiền sớm hơn
Ví dụ:
- “1/10, net 30”: 1/99 × 365/20 ≈ 18,4%/năm
- “2/10, net 30”: 2/98 × 365/20 ≈ 37,2%/năm
Nếu lãi vay ngân hàng của doanh nghiệp khoảng 8–12%/năm, cả hai mức trên đều đắt hơn đi vay. Chiết khấu chỉ hợp lý khi tính thêm được các lợi ích khác: giảm rủi ro nợ xấu, giảm chi phí đòi nợ, hoặc doanh nghiệp đang thiếu vốn và khó vay.
3. Cách xây dựng chính sách chiết khấu thanh toán sớm hiệu quả trong kênh GT
Để chính sách chiết khấu thanh toán vừa khuyến khích nhà phân phối trả nợ sớm, vừa đảm bảo hiệu quả tài chính, doanh nghiệp cần xác định đúng đối tượng, mức ưu đãi và điều kiện áp dụng.
3.1. Phân nhóm nhà phân phối trước khi áp dụng
Doanh nghiệp nên phân nhóm nhà phân phối dựa trên: doanh số, lịch sử thanh toán, tỷ lệ công nợ quá hạn và khả năng tài chính để xây dựng mức ưu đãi phù hợp.
Ưu tiên những nhà phân phối có khả năng rút ngắn thời gian thanh toán khi được khuyến khích bằng lợi ích tài chính. Với các đơn vị vốn đã thanh toán sớm, việc bổ sung chiết khấu có thể làm tăng chi phí mà không cải thiện đáng kể dòng tiền.
3.2. Thiết lập mức chiết khấu dựa trên chi phí vốn
Mức chiết khấu nên xuất phát từ chi phí vay vốn, giá trị của việc giảm rủi ro nợ xấu và áp lực dòng tiền thực tế. Không nên chỉ nhìn chính sách của đối thủ. Dùng công thức ở mục 2.3 để kiểm tra mọi phương án trước khi ban hành.
3.3. Quy định rõ điều kiện và phạm vi áp dụng
Chính sách cần quy định:
- Đối tượng được tham gia.
- Mốc tính hạn: ngày hóa đơn hay ngày giao hàng.
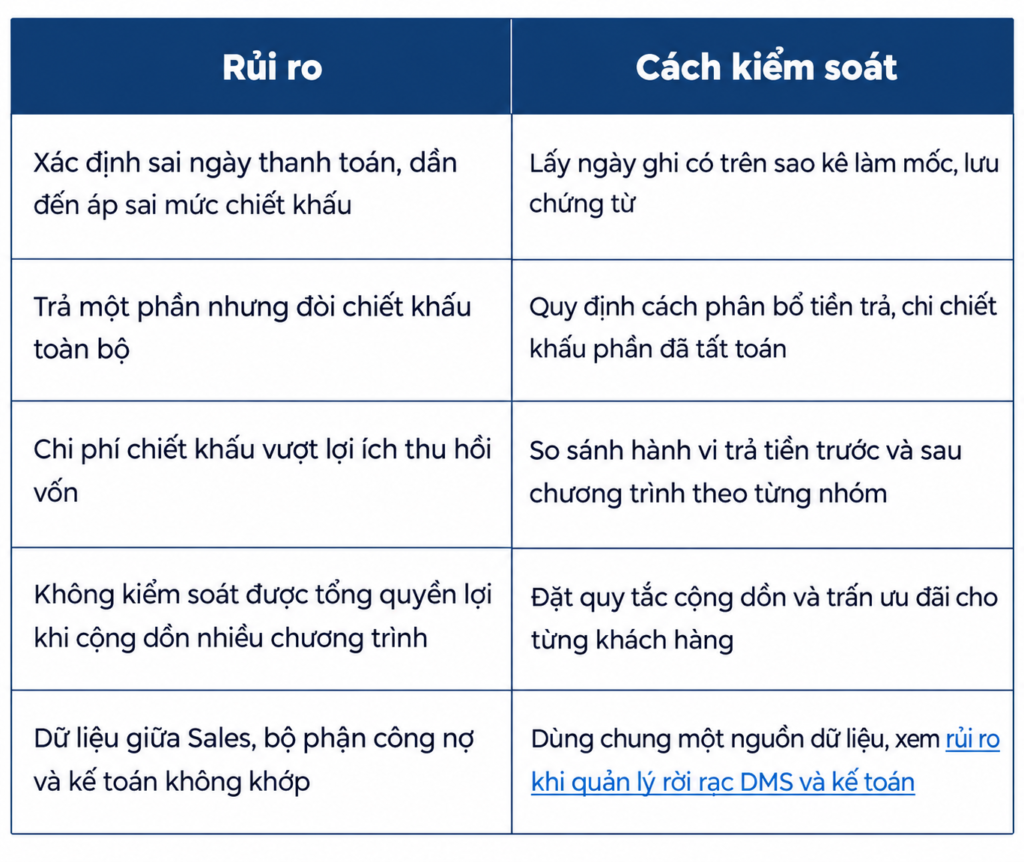
- Mốc ghi nhận thanh toán: nên lấy ngày tiền ghi có trên sao kê ngân hàng, không lấy ngày đại lý bấm chuyển khoản.
- Cơ sở tính: trước hay sau chiết khấu thương mại, trước hay sau VAT.
- Thanh toán một phần: chỉ chiết khấu trên phần công nợ đã tất toán.
- Loại trừ: công nợ đang tranh chấp hoặc chưa đối soát xong.
3.4. Xác định thời hạn và ngân sách chương trình
Doanh nghiệp có thể triển khai chiết khấu thanh toán thường xuyên hoặc theo từng giai đoạn cần tăng tốc thu hồi vốn, đặc biệt trong mùa cao điểm kinh doanh.
Tuy nhiên, cần thiết lập thời gian hiệu lực, ngân sách tối đa và đánh giá định kỳ dựa trên mức giảm công nợ, thời gian thu tiền bình quân (DSO) và chi phí chiết khấu thực tế. Điều này giúp tránh duy trì ưu đãi kéo dài nhưng không mang lại hiệu quả tài chính tương xứng.
4. Kết hợp chiết khấu thanh toán với những chương trình khuyến mại khác
Chiết khấu thanh toán xét theo hành vi thanh toán, không theo sản lượng, nên dễ kết hợp với nhiều chương trình. Tuy nhiên, cần kiểm soát tổng quyền lợi.
4.1. Các chương trình có thể triển khai song song
- Chiết khấu thương mại: lấy giá trị công nợ sau chiết khấu thương mại làm cơ sở tính chiết khấu thanh toán.
- Thưởng hoàn tiền cuối kỳ: tách điều kiện, không tính thưởng trùng trên cùng một cơ sở.
- Chương trình đại lý ưu tú: đưa lịch sử thanh toán vào tiêu chí xếp hạng. Chiết khấu tạo động lực ngắn hạn, xếp hạng duy trì hành vi dài hạn.
- Thưởng thanh toán đúng hạn: chiết khấu chỉ dành cho khoản trả trước hạn, thưởng đúng hạn xét theo kỳ. Cần đặt trần tổng quyền lợi.
4.2. Trường hợp không nên kết hợp
Không nên vừa áp dụng [tín dụng thương mại] ưu đãi đặc biệt, vừa áp dụng chiết khấu trả sớm cao cho cùng một khoản công nợ:
- Tín dụng thương mại kéo dài thời gian dùng vốn của nhà phân phối.
- Chiết khấu thanh toán sớm lại khuyến khích rút ngắn thời gian đó.
Nếu vừa cho nợ 60–90 ngày, vừa thưởng cao để trả sớm, chi phí tăng mà mục tiêu tài chính mâu thuẫn. Cách xử lý là phân nhóm:
- Nhà phân phối cần vốn: áp dụng tín dụng thương mại.
- Nhà phân phối có dòng tiền ổn định: áp dụng chiết khấu thanh toán sớm.
Xem thêm Danh mục chương trình khuyến mại kênh GT để chọn các cơ chế bổ trợ nhau thay vì chồng chéo.
5. Đo lường hiệu quả và kiểm soát rủi ro khi triển khai
Chương trình không thành công chỉ vì nhiều nhà phân phối tham gia. Câu hỏi cần trả lời là: chi phí bỏ ra có làm giảm thời gian thu tiền, chi phí vốn và rủi ro tài chính hay không.
5.1. Đo lường bằng DSO và chi phí vốn tiết kiệm được
DSO = Khoản phải thu bình quân ÷ Doanh thu bán chịu thuần × Số ngày trong kỳ
DSO càng thấp thì thu tiền càng nhanh, với điều kiện cơ cấu khách hàng và cách ghi nhận doanh thu không thay đổi lớn.
Kết luận:
- DSO giảm mạnh nhưng lợi ích ròng rất mỏng.
- Nếu một phần nhà phân phối vốn đã trả sớm từ trước, hoặc chi phí vận hành và đối soát cao, chính sách có thể lỗ.
- Bù lại, cần tính thêm phần nợ xấu tránh được, vì đây thường là lợi ích lớn nhất nhưng hay bị bỏ sót.
5.2. Những rủi ro thường gặp và cách kiểm soát
6. Quản lý chiết khấu thanh toán nhờ ứng dụng MobiWork DMS
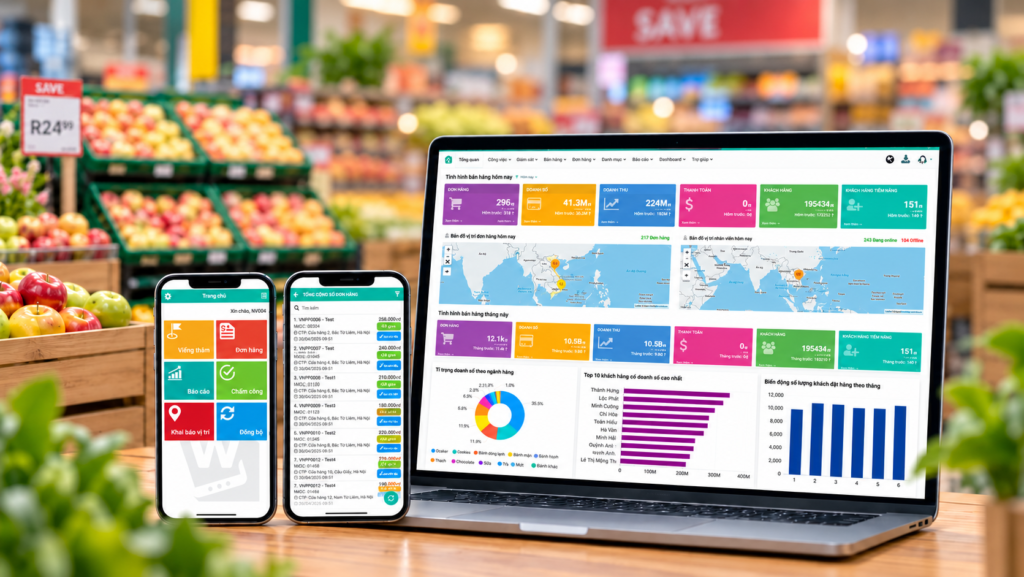
Trong kênh GT, dữ liệu công nợ gắn liền với đặt hàng, giao hàng và kết quả bán hàng của từng nhà phân phối. MobiWork DMS quản lý tập trung các dữ liệu sau:
- Nhà phân phối
- Đơn hàng
- Chương trình bán hàng
- Công nợ
- Báo cáo phân phối
Phần mềm có thể kết nối với hệ thống kế toán và ERP để tránh tách rời dữ liệu kinh doanh và tài chính.
Quy trình lý tưởng cho chiết khấu thanh toán sớm gồm 3 bước:
- Lấy công nợ từ hệ thống bán hàng.
- Đối chiếu với thông tin thanh toán đã xác nhận.
- Áp điều kiện ưu đãi theo quy tắc đã cài đặt.
Mức độ tự động hóa của việc xác nhận tiền về và tính chiết khấu phụ thuộc vào khả năng tích hợp với ngân hàng và phần mềm kế toán của từng doanh nghiệp.
Giá trị lớn nhất của số hóa là giúp CEO, CFO và Giám đốc Kinh doanh có một nguồn số liệu thống nhất để đánh giá hiệu quả thực của chính sách. Tìm hiểu thêm về phần mềm DMS và cách quản lý hệ thống phân phối GT.
7. Câu hỏi thường gặp về chiết khấu thanh toán sớm
Chiết khấu thanh toán sớm có áp dụng cho tất cả nhà phân phối không?
Không nhất thiết. Doanh nghiệp nên căn cứ vào lịch sử thanh toán, thời hạn công nợ, khả năng tài chính và mục tiêu thu hồi vốn để xác định đối tượng phù hợp. Áp dụng đồng loạt có thể làm tăng chi phí đối với những nhà phân phối vốn đã thanh toán sớm mà không cần ưu đãi.
Nhà phân phối thanh toán một phần có được hưởng chiết khấu không?
Có thể, nếu chính sách cho phép. Khi đó, mức chiết khấu cần được tính trên phần công nợ đủ điều kiện được tất toán, thay vì tự động áp dụng cho toàn bộ hóa đơn. Nguyên tắc này phải được xác định trước khi triển khai.
Mức chiết khấu thanh toán bao nhiêu là hợp lý?
Không có tỷ lệ chung cho mọi doanh nghiệp. Mức chiết khấu cần được xác định bằng cách so sánh chi phí ưu đãi với lợi ích từ rút ngắn thời gian thu tiền, giảm nhu cầu vốn lưu động và hạn chế rủi ro công nợ.
Chiết khấu thanh toán sớm có làm giảm doanh thu bán hàng không?
Về bản chất kế toán, chiết khấu thanh toán khác với chiết khấu thương mại. Khoản chiết khấu do thanh toán trước hạn thường được phản ánh là chi phí tài chính của bên bán theo chế độ kế toán áp dụng, thay vì tự động điều chỉnh giảm doanh thu bán hàng.
Có nên kết hợp chiết khấu thanh toán với tín dụng thương mại không?
Doanh nghiệp có thể thiết kế cả hai chính sách trong hệ thống phân phối, nhưng cần xác định rõ đối tượng, mục tiêu và điều kiện áp dụng. Không nên đồng thời đưa ra ưu đãi công nợ dài hạn và chiết khấu thanh toán sớm quá cao cho cùng một khoản nợ nếu chưa đánh giá tổng chi phí tài chính.
Kết luận
Chiết khấu thanh toán sớm là công cụ hỗ trợ doanh nghiệp quản trị công nợ và tối ưu dòng tiền trong kênh phân phối GT. Tuy nhiên, hiệu quả chính sách không chỉ phụ thuộc vào tỷ lệ chiết khấu mà còn nằm ở cách thiết lập điều kiện, kiểm soát thời điểm thanh toán và đo lường chi phí thực tế.
Khi dữ liệu bán hàng, công nợ và thanh toán được quản lý thống nhất, doanh nghiệp có thể đưa ra chính sách phù hợp hơn với từng nhóm nhà phân phối, giảm sai sót vận hành và chủ động hơn trong kế hoạch tài chính.
Đăng ký tư vấn và demo MobiWork DMS để tìm hiểu giải pháp quản lý công nợ, hoạt động bán hàng và dữ liệu phân phối GT tập trung, phù hợp với nghiệp vụ doanh nghiệp.
Bài viết liên quan:
- Chiết khấu thanh toán sớm: Cách tính, điều kiện và quản lý trong kênh GT
- 7 chương trình khách hàng thân thiết trong kênh GT
- Chính sách hỗ trợ thương mại trong kênh GT: 8 cơ chế thanh toán, tài chính và logistics
- Vòng quay may mắn kênh GT: Làm sao để kích thích đại lý nhập hàng?
- Tích điểm đổi quà trong kênh GT: Làm sao để giữ chân đại lý và tăng doanh số?
- Trade Marketing kênh GT là gì? 10 chương trình tăng hiện diện tại điểm bán
